本帖最后由 ddx730 于 2026-8-12 15:05 编辑
2026 年上半年通信行业半年报陆续披露,中国铁塔的业绩格外引人注意。营收小幅下滑的同时,净利润逆势大涨三成,盈利效率大幅领先三大运营商。
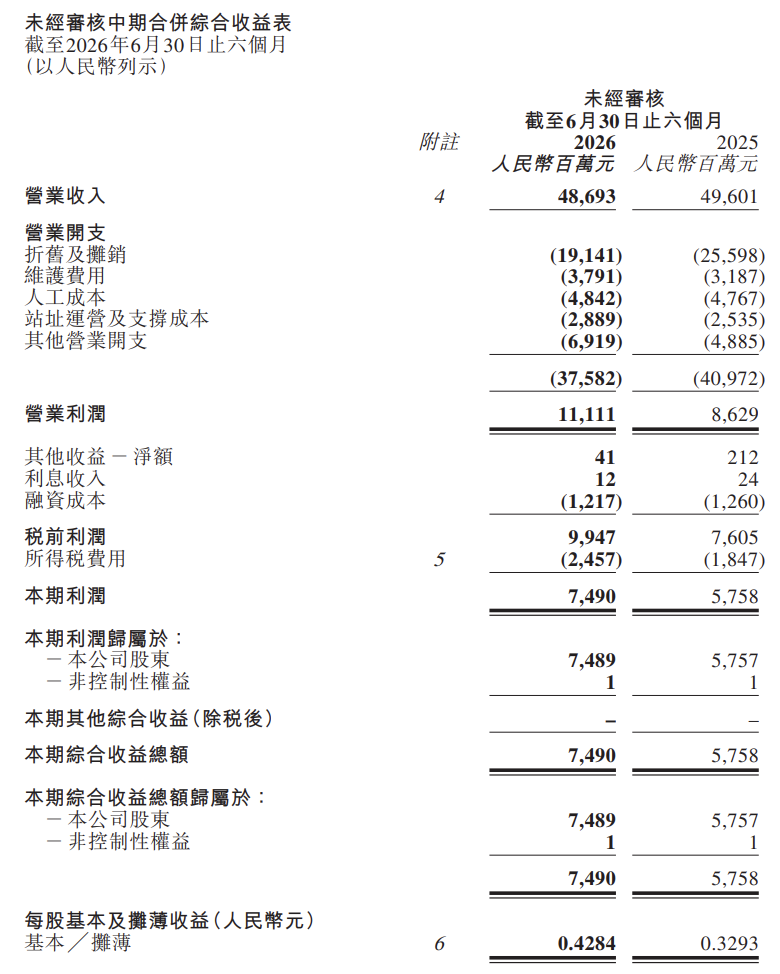
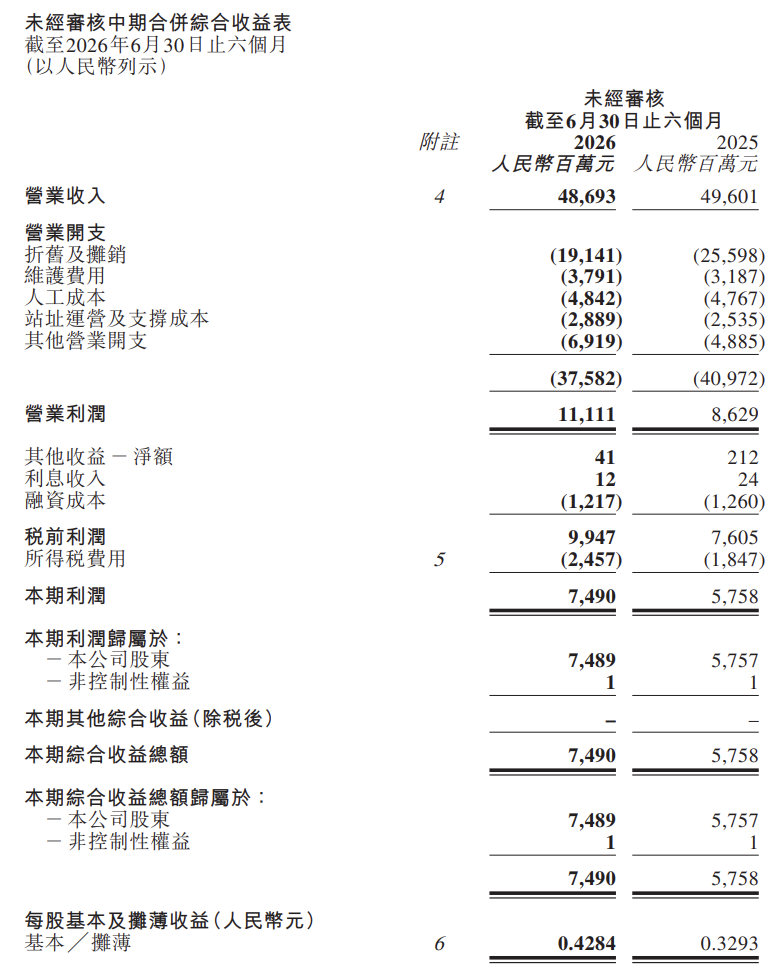
业绩反差:营收微降下的利润高增 2026 年上半年,中国铁塔实现营业收入 486.93 亿元,同比下降 1.8%。同期归属于股东的净利润达到 74.89 亿元,同比增长 30.1%,净利润率提升至 15.4%。营收降、利润涨的反向走势,形成了明显的剪刀差。
对比三大运营商的表现,这种反差更为突出。中国移动一季度营收 3894 亿元,同比下降 0.6%,净利润 560.63 亿元,同比下跌 14.6%。中国电信一季度营收 1905 亿元,同比下降 1.32%,净利润 139 亿元,微增 2.5%。中国联通一季度营收 1450 亿元,同比下降 2.8%,净利润 30 亿元,增长 16.8%。 从盈利效率看,铁塔营收仅为中国移动的八分之一,净利润却达到中国移动的七分之一,是中国联通的 2.5 倍。在全行业营收普遍承压的背景下,铁塔的盈利能力已经拉开了与运营商的差距。
利润增长的三重核心支撑 净利润的大幅增长,并非来自单一因素的拉动,而是成本控制、结构优化和模式红利共同作用的结果。 首先是成本端的有效收缩。上半年铁塔营业成本同比减少 8.3%,其中折旧摊销从 255.98 亿元降至 191.41 亿元,降幅十分明显。作为典型的重资产企业,铁塔前期大规模建站阶段逐步过去,新增资本开支放缓后,折旧压力持续释放,这部分成本的下降直接转化为利润空间。其余维护费用、人工成本涨幅均可控,整体成本降幅超过营收降幅,直接推高盈利水平。 其次是业务结构持续优化。传统塔类业务收入 352.63 亿元,同比下降 6.7%,主要受运营商网络部署优化、4G 一张网推进的影响。但与此同时,室分业务收入增长 9.2%,智联业务增长 12.8%,能源业务增长 17.3%。两翼业务合计收入 79.23 亿元,占总营收比重提升至 16.3%。新业务不仅增速更快,盈利能力也更强,正在逐步对冲传统业务的下滑压力。 最后是共享模式的红利持续释放。截至 6 月底,铁塔塔类站址总数达到 217.2 万个,运营商塔类站均租户数为 1.69 户。一塔多用的共享模式,让新增租户的边际成本维持在极低水平。站均租户数的稳步提升,持续推高资产利用效率,这是铁塔商业模式最核心的护城河。
运营商的困境:传统业务触顶与转型阵痛 三大运营商盈利表现偏弱,根源在于传统增长模式已经走到了瓶颈。 经过多年发展,移动用户、固网用户的规模已经接近饱和,叠加提速降费等政策的持续影响,传统业务的盈利空间不断被压缩。2026 年一季度,三大运营商净利润就已出现明显下滑,上半年中国移动净利润跌幅进一步扩大,说明传统业务的压力还在持续释放。 三家运营商都在积极拓展新业务,中国电信 DICT 和物联网业务带动服务收入增长 3 个百分点,中国联通产业互联网收入同比增长 43%。但从整体体量看,新业务的规模还不足以弥补传统业务下滑带来的缺口。同时新业务领域竞争同样激烈,多数项目利润率偏低,对整体盈利的拉动作用有限。 更现实的问题是,运营商直面终端市场,既要保住用户基本盘,又要抢占政企新赛道,价格竞争的压力始终存在。前端市场的内卷,最终都会反映到利润表上。
商业模式的本质:收租者的稳健性 铁塔与运营商的业绩分化,本质上是两种商业模式的差异。 铁塔不直接接触消费者,不销售流量和套餐,核心业务是提供铁塔、机房及配套设施的租赁服务。它的核心客户就是三大运营商,行业竞争格局高度稳定,几乎没有同质化竞争的压力。 这种基础设施租赁的模式,相当于通信行业的收租者。它不需要参与前端的市场厮杀,无论运营商的市场份额如何变化,只要网络持续运营,就需要支付站址租金。行业上行周期,运营商加大建设投入,铁塔可以同步扩张增收;行业下行周期,运营商收缩资本开支,铁塔可以通过提升共享率、压缩成本来稳住利润。 在行业整体承压的阶段,这种模式的韧性体现得尤为明显。相比运营商在流量和价格中挣扎,做基础设施的生意显然更稳健。
隐忧与长期展望 亮眼的利润数据背后,铁塔也并非没有隐忧。 上半年经营活动现金流量净额 71.35 亿元,同比大幅减少 215.44 亿元,主要原因是客户付款周期延长,票据结算回款占比增加。这说明运营商自身的经营压力正在向上游传导,回款质量的下降需要持续关注。同时净债务杠杆率升至 31.5%,尽管整体仍处于安全区间,但后续资本开支的节奏和债务管控压力依然存在。 长期来看,传统塔类业务的下滑趋势短期内很难逆转,两翼业务虽然增速较快,但基数仍然偏小。新业务能否持续保持高增长,真正成长为第二增长曲线,还需要时间验证。如果未来运营商资本开支继续收缩,铁塔的传统业务还将面临更大压力。 整体而言,上半年铁塔的盈利表现跑赢三大运营商,是商业模式、行业周期和经营效率共同作用的结果。它印证了一个朴素的行业规律,在产业链中,掌握基础设施的环节,往往具备更强的抗周期能力。但这并不代表一劳永逸,无论是铁塔还是运营商,找到可持续的新增长路径,依然是整个行业接下来要面对的核心课题。
通信 敢言
| 


 167


 发表于 2026-8-11 22:35:57